


Bank PKO BP zadzwonił do mnie w piątek.
– Otrzymał Pan przelew 2000 zł o13.21 czy Pan potwierdza?
– Proszę poczekać wejdę w konto… O kurczę, nie mogę.
– Nie może Pan, bo zablokowaliśmy konto dla Pana bezpieczeństwa.
– ok. To potwierdzam przelew bo rzeczywiście miałem dostać.
– ok. To odblokowywujemy konto. Do widzenia.
Wchodzę na konto. Wszystko jest, wszystko widzę.
W niedzielę idę do sklepu i płacę kartą za włoszczyznę. Płatność nie przeszła. Ok, płacę gotówką.
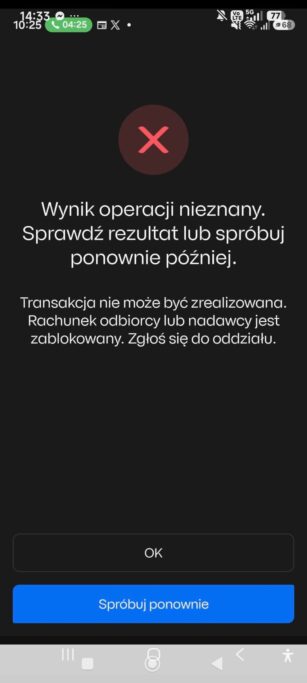
Wieczorem siadam i kupuję książkę przez internet. Wyskakuje informacja jak na obrazku.
Składam reklamację, wczoraj idę do banku.
W banku zapewniają mnie, że wszystko jest ok i konto nie jest zablokowane. Nikt nie wie co się dzieje.
Nie mam też żadnych długów, postępowań ani niczego podobnego.
Bank ma 35 dni roboczych na rozpatrzenie reklamacji…
Czy art. 106a Prawa bankowego chroni bezpieczeństwo, czy tworzy pułapkę na uczciwych obywateli?
Kilka dni temu doświadczyłem sytuacji, która z perspektywy teorii prawa ma chronić obrót finansowy, ale w praktyce obnaża lukę systemową i… brak standardów informacyjnych.
W piątek mój rachunek bankowy został nagle zablokowany. Dziś mamy środę – dostęp do środków odzyskałem dopiero po interwencji i złożeniu oficjalnej reklamacji (w niedzielę, ale bank zarejestrował ją jako złożoną w poniedziałek).
W odpowiedzi otrzymałem lakoniczne pismo: „Usunęliśmy blokadę z Pana konta. Może Pan już z niego swobodnie korzystać. Przepraszamy za niedogodności. Podstawa prawna: Art. 106a ust. 3–10 Ustawy Prawo bankowe”.
O co chodzi: art. 106a ust. 3 Prawa bankowego pozwala bankowi nałożyć blokadę środków w przypadku powzięcia podejrzenia, że mają one związek z przestępstwem. W założeniu blokada nakładana przez bank ma trwać maksymalnie 72 godziny i służyć prokuratorowi do podjęcia decyzji o ewentualnym zabezpieczeniu majątkowym.
Tyle teorii.
A jak wygląda zderzenie obywatela z tą procedurą w praktyce?
Przez cały ten czas nie byłem w stanie dowiedzieć się, co właściwie się stało i jaka jest podstawa prawna zablokowania moich pieniędzy. Nikt – ani na infolinii, ani w oddziale banku – nie potrafił (lub nie chciał) udzielić mi jasnej odpowiedzi. Obywatel zostaje z dnia na dzień odcięty od własnego majątku i pozostawiony sam sobie, bez jakiejkolwiek wiedzy, kto i dlaczego podjął taką decyzję.
Blokada nałożona w piątek w praktyce wyłącza człowieka z normalnego funkcjonowania na niemal tydzień (od piątku do środy).
Mimo że ustawa przewiduje maksymalny 72-godzinny czas trwania blokady bankowej (jeśli prokurator nie wyda postanowienia), środki wcale nie wróciły do dyspozycji automatycznie. Odblokowanie nastąpiło dopiero po wszczęciu przeze mnie procedury reklamacyjnej.
Jeśli państwo przyznaje instytucjom finansowym tak daleko idący oręż – ingerujący w konstytucyjną ochronę własności – to symetrycznie musi wprowadzić bezpieczniki chroniące klientów. Klient w momencie zablokowania rachunku powinien bezwzględnie otrzymać jasny komunikat (SMS, e-mail lub telefon) ze wskazaniem podstawy prawnej i trybu postępowania. Prawo do wiedzy o przyczynie pozbawienia dostępu do własnych pieniędzy to absolutne minimum państwa prawa.
Ponadto obywatel powinien mieć zagwarantowane prawo błyskawicznej weryfikacji w 24 godziny zamiast wielodniowego paraliżu.
Wreszcie – powinien istnieć mechanizm uwolnienia części środków na niezbędne koszty utrzymania (leki, żywność, podstawowe rachunki, ratowanie zdrowia).
Wyobraźmy sobie skrajną, ale wcale nierzadką sytuację: osoba samotnie wychowująca ciężko chore dziecko (np. walczące z białaczką, gdzie liczy się każdy dzień i natychmiastowy zakup leków) zostaje w piątek odcięta od jedynych oszczędności przez fałszywy alarm algorytmu. Przez 5 dni nie ma za co żyć ani leczyć dziecka, nikt w banku nie mówi jej, dlaczego pieniądze zniknęły, a bank chroni się art. 106a ust. 10, wyłączającym jego odpowiedzialność odszkodowawczą. W takich realiach błąd systemu lub nadgorliwość procedur może doprowadzić do tragedii.
Walka z przestępczością finansową jest konieczna, ale nie może odbywać się kosztem elementarnych praw obywatelskich i braku transparentności.
Trudno w takiej chwili uciec od skojarzeń z klasyką literatury i słynnym losem Józefa K., na którego ktoś musiał zrobić doniesienie, bo choć nic złego nie popełnił, pewnego ranka został po prostu schwytany przez bezduszną machinę. W XXI wieku nie potrzeba już jednak strażników pukających do drzwi o świcie – wystarczy bezimienny algorytm, który bez słowa wyjaśnienia odcina człowieka od owoców jego pracy. Różnica polega jedynie na tym, że zamiast mrocznych sądowych korytarzy zderzamy się dziś z głuchą infolinią, na której nikt nie wie, z jakiego paragrafu wydano na nas cichy wyrok.




Zostaw komentarz